
En droit français, l’impôt sur le revenu ne frappe pas une personne mais un groupe : le foyer fiscal. Cette notion, posée à l’article 6 du Code général des impôts, explique pourquoi deux contribuables aux ressources identiques peuvent verser au Trésor des sommes très différentes selon qu’ils vivent seuls, en couple marié ou avec de jeunes personnes à charge.
La question qui revient le plus souvent en TD comme au guichet : jusqu’à quel âge un enfant devenu adulte reste-t-il rattachable à la déclaration de ses parents, et que rapporte vraiment cette option ? Les seuils d’âge sont inscrits dans la loi et ne bougent pas ; les barèmes de plafonnement, eux, sont revalorisés à chaque loi de finances, ce qui rend la date de référence aussi décisive que le chiffre lui-même.
Es-tu au point sur le lotissement en urbanisme ?


Qu’est-ce qu’un foyer fiscal ? 📚
Le foyer fiscal est l’ensemble des personnes regroupées sur une même déclaration et taxées ensemble. L’article 6, 1 du Code général des impôts pose la règle :
Chaque contribuable est imposable à l’impôt sur le revenu, tant en raison de ses bénéfices et revenus personnels que de ceux de ses enfants et des personnes considérées comme étant à sa charge.
Article 6, 1 du Code général des impôts
Concrètement, il réunit le contribuable, son conjoint marié ou son partenaire de PACS puisque le même article prévoit une imposition commune, les mineurs, ceux qui sont infirmes quel que soit leur âge, et les jeunes adultes qui en font la demande. La situation personnelle s’apprécie au 1er janvier de l’exercice concerné, sauf événement survenu en cours de période et favorable au déclarant, comme une naissance ou une adoption.
Attention à ne pas le confondre avec le ménage au sens statistique. Deux personnes vivant sous le même toit sans être mariées ni pacsées forment un seul ménage mais bien deux unités distinctes aux yeux de l’administration, avec deux dépôts et deux avis séparés.
Pose-toi une seule question : combien de déclarations de revenus ce groupe de personnes dépose-t-il ?
Une déclaration = une unité d’imposition. Un couple pacsé en dépose une seule (CGI art. 6). En concubinage, chacun dépose la sienne, même adresse comprise.
Sais-tu ce qu'est un PLU ?
Jusqu’à quel âge peut-on être rattaché au foyer fiscal de ses parents ? ⚖️
Dès sa majorité, un enfant forme en principe sa propre unité d’imposition, même s’il habite encore chez ses parents. L’article 6, 3 du Code général des impôts lui ouvre toutefois une option, le rattachement, s’il :
A moins de 21 ans
À moins de 25 ans lorsqu’il poursuit ses études
Quel que soit son âge s’il est infirme
L’âge se mesure au 1er janvier de la période d’imposition. Pour l’imposition des revenus 2025, déclarés en 2026, la date pivot est donc le 1er janvier 2025. Les seuils, fixés par la loi, sont stables dans le temps : seule cette date pivot glisse, et avec elle les millésimes de naissance concernés.
| Situation du jeune adulte | Condition d’âge (au 1er janvier 2025, revenus 2025) | Texte de référence | Effet obtenu |
|---|---|---|---|
| Seul, sans activité ou en emploi | Moins de 21 ans | CGI, art. 6, 3 | Demi-part de quotient familial en plus |
| Célibataire poursuivant ses études | Moins de 25 ans | CGI, art. 6, 3 | Demi-part supplémentaire |
| Infirme ou hors d’état de subvenir à ses besoins | Aucune limite d’âge | CGI, art. 6, 3 | Demi-part supplémentaire |
| Marié, pacsé ou chargé de famille | Moins de 21 ans, ou moins de 25 ans si étudiant (un seul des conjoints suffit) | CGI, art. 196 B | Abattement de 6 855 € par personne prise en charge sur le revenu global (revenus 2025) |
🔍 L’enfant majeur de moins de 21 ans
C’est la condition de droit commun : avant 21 ans à la date pivot, l’option s’exerce sans avoir à justifier d’études en cours. Qu’il travaille, cherche un emploi ou soit en année de césure ne change rien à son éligibilité.
Rien n’est automatique pour autant. Il faut une demande écrite du jeune et l’accord du parent qui l’accueille, lequel doit alors intégrer à la sienne tout ce que celui-ci a gagné sur douze mois :
Type de revenus n°1
Salaires
Type de revenus n°2
Stages rémunérés
Type de revenus n°3
Revenus de remplacement
📝 L’étudiant de moins de 25 ans
Entre 21 et 25 ans, l’option survit à une condition : la poursuite d’études.
Pour les revenus 2025, il fallait avoir moins de 25 ans au 1er janvier 2025 et être étudiant, ce que service-public.gouv.fr traduit par une naissance après le 1er janvier 2000. Ce statut s’entend largement :
Statut n°1
Enseignement supérieur
Statut n°2
Apprentissage
Statut n°3
Alternance
Statut n°4
Année d’échange à l’étranger
En revanche, l’administration peut réclamer un justificatif de scolarité, à conserver au même titre que la demande écrite.
💡 Les cas particuliers : infirmité, mariage, charge de famille
Deux situations sortent du schéma classique. Le jeune infirme ou hors d’état de subvenir à ses besoins en raison d’une invalidité reste rattachable sans aucune limite d’âge, l’article 6, 3 écartant expressément les conditions de 21 et 25 ans.
Celui qui est marié, pacsé ou chargé de famille peut lui aussi le demander, mais l’avantage change de nature : au lieu d’une majoration de parts, les parents obtiennent un abattement sur leur revenu global. Il suffit d’ailleurs qu’un seul des deux conjoints remplisse la condition d’âge ou d’invalidité pour que le couple entier y soit éligible.
L’administration fiscale est formelle : « L’option pour le rattachement est en effet annuelle et doit être renouvelée chaque année, le cas échéant. »
Chaque jeune doit remplir et signer une demande sur papier libre, acceptée par le parent concerné, et à conserver en cas de contrôle. Aucune pièce n’est à joindre à la déclaration.
Quel est l’intérêt du rattachement au foyer fiscal ? 📊
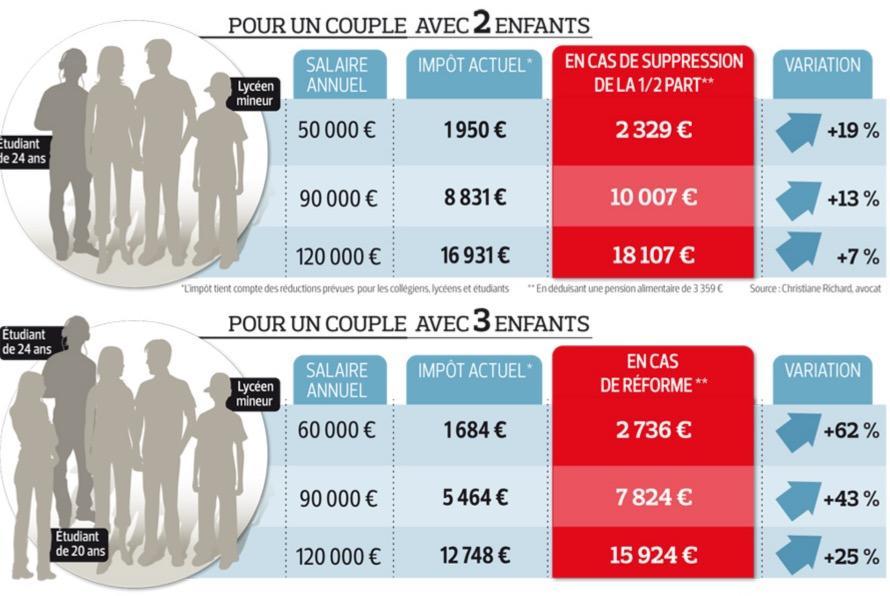
L’opération ouvre droit, en application de l’article 196 B du Code général des impôts, à une demi-part supplémentaire par personne prise en compte. Lorsque le jeune est marié ou chargé de famille, l’avantage prend une autre forme : un abattement sur le revenu global net, fixé à 6 855 € par personne à charge pour l’imposition des revenus de 2025.
🧮 Le quotient familial et son plafonnement
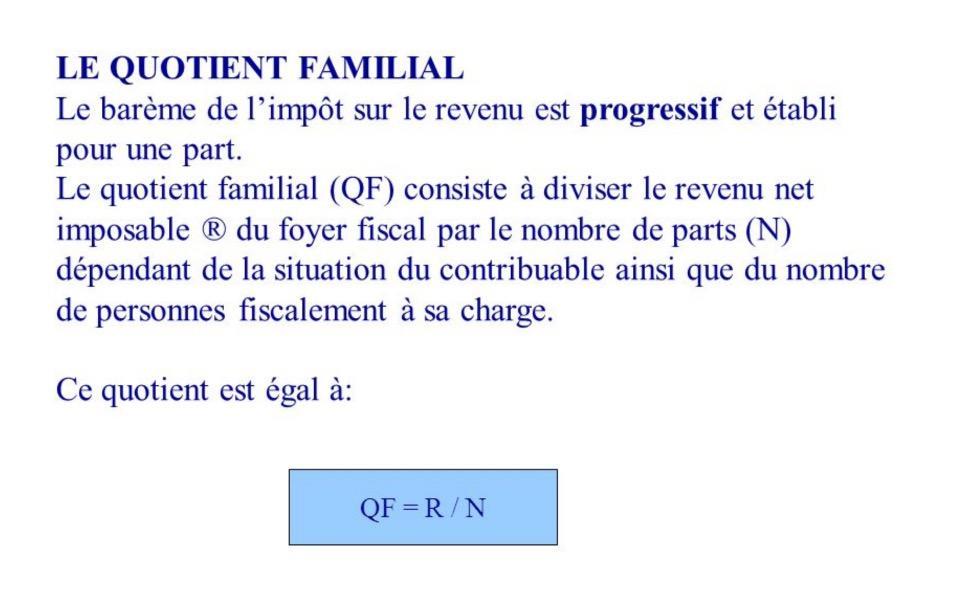
Le mécanisme fonctionne en trois temps :
Étape n°1
Le revenu imposable est divisé par le nombre de parts
Étape n°2
Le barème progressif s’applique à ce résultat
Étape n°3
Le montant obtenu est remultiplié par ce même diviseur
Plus celui-ci est élevé, plus la fraction soumise aux taux les plus forts diminue. Un couple soumis à une taxation commune part de deux parts, une personne seule d’une seule, et chaque personne à charge vient majorer ce total.
Le gain n’est pas illimité. Le Bulletin officiel des finances publiques fixe, pour l’imposition des revenus de 2025, un plafond de 1 807 € par demi-part supplémentaire dans le cas général. Cette limite joue sur toutes les majorations qui s’ajoutent à une part pour une personne seule ou à deux parts pour un couple déclarant ensemble, sur le fondement de l’article 197 du même code.
1 807 €
par demi-part supplémentaire, cas général des enfants à charge, revenus 2025
4 262 €
au titre du premier enfant à charge pour un parent isolé, case T, revenus 2025
1 079 €
pour la demi-part accordée aux personnes seules sans charge de famille ayant élevé un enfant, revenus 2025
Plafond du quotient familial
par demi-part supplémentaire pour l’imposition des revenus 2025 (Source : BOFiP, BOI-IR-LIQ-20-20-20, 7 avril 2026)
Le raisonnement pratique tient en une phrase : au-delà de 1 807 € de gain par demi-part pour les revenus 2025, l’opération ne rapporte plus rien de plus. C’est cette borne, et non le barème, qui limite l’économie réalisable.
🎯 Rattachement ou pension alimentaire : que choisir ?
Les deux régimes s’excluent. L’administration l’écrit sans détour : « Vous ne pouvez pas déduire de pension alimentaire pour un enfant rattaché à votre déclaration. » Il faut donc trancher, à chaque campagne déclarative, entre :
La demi-part supplémentaire
La déduction d’une pension du revenu global
L’option pour le rattachement est en effet annuelle et doit être renouvelée chaque année, le cas échéant.
Direction générale des Finances publiques, impots.gouv.fr, campagne déclarative 2026
Deux paramètres orientent le choix. La première voie oblige à ajouter les ressources du jeune à celles des parents, ce qui les pénalise dès qu’il gagne bien sa vie, et son gain reste plafonné. La pension, elle, se déduit chez eux et devient taxable chez le bénéficiaire, qui déclare alors pour son compte. La déduction d’une pension obéit elle aussi à ses propres règles et à son propre plafond, et suppose que le bénéficiaire soit détaché, donc autonome au regard du fisc.
Refaire la simulation chaque année reste la seule méthode fiable, puisque l’option se renouvelle de toute façon.
Au fait, connais-tu le multipartisme ?
Comment savoir quel est mon foyer fiscal ? 🔎
Ta situation se lit sur ton avis d’imposition et dans ton espace particulier sur impots.gouv.fr. Ce document mentionne :
Élément n°1
Ton numéro fiscal
Élément n°2
Ta référence d’avis
Élément n°3
Ton statut matrimonial
Élément n°4
Le nombre de parts retenu
Élément n°5
Le taux de prélèvement à la source
Élément n°6
Les personnes à charge
De quoi reconstituer exactement la situation enregistrée par le fisc. Peut-on en relever de deux ? Non. Un contribuable n’appartient qu’à un seul foyer par exercice, et un jeune adulte ne peut pas cumuler son propre dépôt et l’option de rattachement. En revanche, un couple ni marié ni pacsé en forme bien deux, chacun déposant de son côté. En cas de doute, un professeur particulier de droit chez Superprof peut t’aider à démêler la composition avant l’épreuve ou avant la déclaration.
Cette unité d’imposition est posée par l’article 6 du Code général des impôts, l’option reste ouverte jusqu’à 21 ans, jusqu’à 25 ans pour un étudiant et sans condition d’âge en cas d’infirmité, et son avantage plafonne à 1 807 € par demi-part pour l’imposition des revenus 2025. Avant de trancher entre cette voie et la pension alimentaire, refais la simulation avec les montants du millésime en cours : ce sont eux, et non les règles de droit, qui bougent.
Sources 📚
- Légifrance. "Code général des impôts, article 6." Direction de l’information légale et administrative, version en vigueur depuis le 18 août 2022, https://www.legifrance.gouv.fr/codes/article_lc/LEGIARTI000041471369. Consulté le 21 octobre 2026.
- Légifrance. "Code général des impôts, articles 196 et 196 B." Direction de l’information légale et administrative, 2026, https://www.legifrance.gouv.fr/codes/section_lc/LEGITEXT000006069577/LEGISCTA000006179577/. Consulté le 21 octobre 2026.
- Direction générale des Finances publiques. "IR - Liquidation - Plafonnement des effets du quotient familial (BOI-IR-LIQ-20-20-20)." Bulletin officiel des finances publiques, 7 avril 2026, https://bofip.impots.gouv.fr/bofip/2494-PGP.html/identifiant=BOI-IR-LIQ-20-20-20-20260407. Consulté le 21 octobre 2026.
- Direction générale des Finances publiques. "J’ai un enfant célibataire majeur, quelles sont les conditions pour le rattacher à ma déclaration de revenus ?" impots.gouv.fr, campagne déclarative 2026, https://www.impots.gouv.fr/particulier/questions/jai-un-enfant-celibataire-majeur-quelles-sont-les-conditions-pour-le-rattacher. Consulté le 21 octobre 2026.
- Direction de l’information légale et administrative. "Rattachement d’un enfant majeur au foyer fiscal de ses parents (fiche F3085)." service-public.gouv.fr, 2026, https://www.service-public.gouv.fr/particuliers/vosdroits/F3085. Consulté le 21 octobre 2026.
Résumer avec l'IA :
Vous avez aimé cet article ? Notez-le !

 Loading...


Si vous désirez une aide personnalisée, contactez dès maintenant l’un de nos professeurs !